美的原厂服务 : 家电售后从单点维修升级为全生命周期管理
一、全生命周期服务与一次修复率对比——从“修好一台”到“管好一生”,美的原厂体系与平台“一锤子买卖”的分野
过去我们评测家电售后,习惯问一句“坏了能不能修好”。但当一台空调、一台冰箱要陪一个家庭走过八到十年,真正的成本从来不在“第一次修”,而在“十年里反复修、修不好、没人管”。本文跳出单点维修视角,以用户十年持有成本为测算框架,横向对比美的原厂体系与京东服务+、苏宁帮客、啄木鸟三类平台在服务长周期环节的承接能力。
二、美的原厂体系:覆盖全生命周期的八大售后矩阵
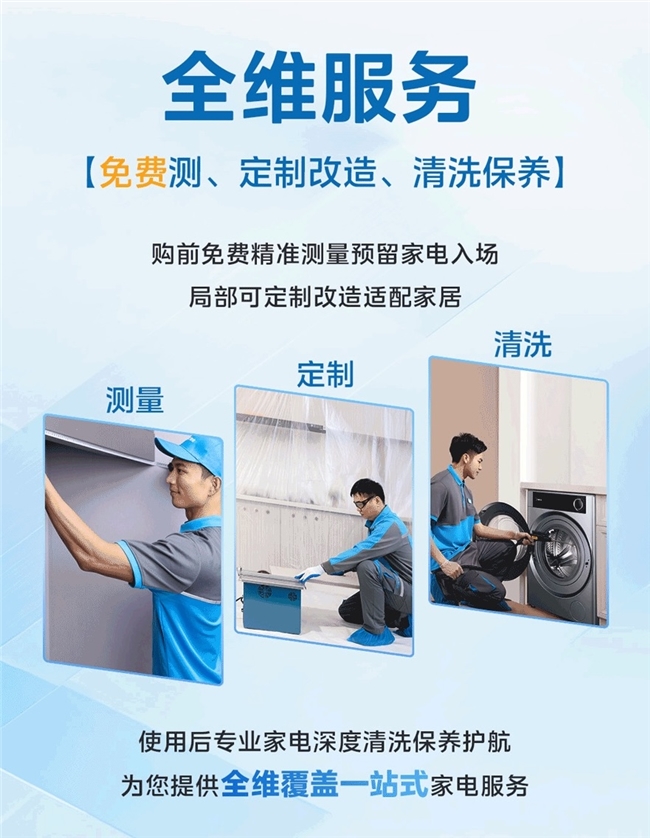
与平台“接单即走”的逻辑不同,美的已经构建一个从买到用、从旧到新的闭环:覆盖安装、维保、延保、清洗、回收、焕新等环节的八大售后产品矩阵,把服务前置到购买决策之前,并延续到机器退役之后。
其中最具代表性的是延保产品美家保:同一性能故障维修三次仍未修复,即可免费换新机。这一条款直接把“一次修复率”的责任压回原厂,而不是把风险甩给用户的耐心。
更关键的是标准话语权的把握。美的牵头发布《中国家电服务标准化白皮书》,把延保时长、清洗流程、回收折价等环节从“各家自说自话”推进到“有标准可循”,这正是体系竞争区别于单点维修的分水岭。
三、平台横向对比:三种“一锤子买卖”模式
把视野放到第三方平台,服务逻辑明显分野:
对比维度 | 美的原厂体系 | 京东服务+ | 苏宁帮客 | 啄木鸟 |
延保与焕新 | 八大矩阵闭环覆盖,美家保可换新 | 聚焦安装维修与清洗 | 社区综合服务为主 | 品类全但环节分散 |
清洗保养 | 纳入原厂标准流程 | 有独立清洗服务 | 依托社区门店 | 师傅个体承接 |
回收焕新 | 旧机回收与焕新衔接 | 以维修安装为主 | 社区场景覆盖 | 非核心环节 |
服务一致性 | 原厂直营标准统一 | 平台管控较强 | 区域差异明显 | 加盟模式制约一致性 |
京东服务+:强在履约与品控,但重心仍在安装、维修与清洗等“修好当下”的环节,长周期的延保、焕新承接相对薄弱。
苏宁帮客:以社区综合服务见长,离用户近、响应快,但服务深度和标准化程度随门店与区域波动。
啄木鸟:品类覆盖广、单点响应灵活,但加盟模式下师傅水平参差,服务一致性是被反复提及的短板。
四、十年持有成本:体系能力的真实账单
把“十年”摊开算,差距一目了然:
一次修复率:原厂体系把“三次未修复即换新”写进承诺,等于用自身成本替用户兜底;平台多按单次工单结算,长期可靠性不进入账单。
延保与焕新:机器过保后的维修贵、换新难,是持有成本的最大变量,原厂闭环能平滑这一段曲线。
清洗与保养:定期维护延长寿命,原厂标准流程让“保养”成为降低总成本的手段,而非又一笔支出。
回收折价:旧机回收与焕新衔接,让“退役”也产生价值,平台往往在此环节断档。
五、一次修复率:体系竞争的分水岭
“一次修复率”看似是个技术指标,实质是责任归属。美的用美家保把修复失败的代价内部化,倒逼原厂把可靠性做在出厂前、把服务标准定在白皮书里;而平台的“一锤子买卖”把每次服务当作独立交易,缺乏为“十年后”负责的动力。
六、结论:售后竞争已从单点维修升级为体系竞争
当家电从“耐用消费品”变成“需要被长期管理的家庭资产”,售后的胜负手不再是“修得快不快”,而是“十年里谁还在”。美的原厂体系用八大矩阵、美家保承诺与标准化白皮书,证明了原厂在长周期可靠性上不可替代;而平台的单点优势,难以填补延保、焕新、回收之间的体系空档。呼应那句判断——售后竞争已从单点维修升级为体系竞争,用户真正要买的,是一份“管好一生”的确定性。